Lidé ve věku 18 až 25 let mají hlavní účet většinou v bance, kterou jim vybrali rodiče. O tom, zda u ní zůstanou, rozhoduje aplikace. V hloubkových rozhovorech jsme zjišťovali, co od ní očekávají, a opakovaly se tři věci: přehled, kontrola a jistota při dalším kroku.
Proč jsme se blíže podívali na finanční návyky generace Z
Období, kdy mladý člověk začíná samostatně rozhodovat o penězích, je pro finanční instituce klíčové. S první pravidelnou výplatou se postupně objevují témata jako bydlení, spoření, pojištění i první úvahy o investování. Právě v této době si vytváří finanční návyky a vybírá služby, ke kterým se bude vracet při dalších rozhodnutích.
Pro produktové týmy z toho vyplývá důležitá otázka: v jakých situacích digitální služba mladému klientovi pomáhá a kdy se pro něj začíná stávat překážkou?
Jak jsme postupovali
Provedli jsme sedm hloubkových rozhovorů s ekonomicky aktivními lidmi ve věku 18 až 25 let. Ptali jsme se na konkrétní situace z jejich života: jak platí, kontrolují rozpočet, řeší společné výdaje, šetří, investují a co dělají, když aplikace selže.
Při analýze jsme sledovali tři roviny:
- Praktická stránka: Jaké digitální nástroje využívají pro každodenní správu financí a proč?
- Motivace: Jsou pro ně finance pouze nástrojem k okamžité spotřebě, nebo v nich vidí prostředek k vytváření rezerv a investování?
- Zkušenost: Co v nich buduje loajalitu a pozitivní vztah k finanční aplikaci a co je naopak odrazuje?
Z výpovědí se vykrystalizovaly dva výrazné profily:
- Ten, kdo spravuje denní operace, potřebuje rychle provádět platby, sledovat zůstatek a řešit běžnou správu účtu.
- Ten, kdo plánuje budoucnost, se více zajímá o společné výdaje, spoření a první investice.
V běžném životě se tyto potřeby prolínají. Někdy chceme jen rychle zaplatit a zkontrolovat zůstatek, jindy řešíme spoření nebo pravidelné investice. Profily nám pomáhají tyto různé situace snadno pojmenovat.
Každodenní finance: přehled bez zbytečné námahy
Uživatel, který aplikaci používá denně, ji otevírá s konkrétním cílem. Chce se rychle přihlásit, zkontrolovat zůstatek, zaplatit nebo poslat peníze. Jedná se o krátké úkony, které se často opakují a postupně ovlivňují to, jak člověk vnímá celou službu.
V rozhovorech se v této souvislosti nejčastěji objevovaly biometrické přihlášení, mobilní platby a aktuální přehled o účtu. Pro respondenty představovaly základ dobře fungující bankovní aplikace. Očekávali, že budou rychlé, spolehlivé a snadno použitelné.
„Ideální je, když je přihlášení tak jednoduché, že na to zapomenu. Že to jde bez jakýchkoli překážek.“
„Pro mě znamená přihlášení do aplikace otisk prstu, nechce se mi zadávat kód.“
Respondenti kontrolovali svůj účet i několikrát denně, zejména při platbách nebo při čekání na převod.
„Někdy pětkrát za večer, podle situace, jestli platím nebo něco dělám.“
„Párkrát denně, asi pětkrát denně. Když mi někdo něco pošle, zkontroluju, jestli to přišlo, a naopak.“
K rozhodnutí však člověk potřebuje víc než jen aktuální zůstatek. Před koncem měsíce může v historii vidět desítky transakcí a stále nevědět, kolik si ještě může dovolit utratit. Respondenti proto ocenili automatickou kategorizaci výdajů, přehledy výdajů a grafické přehledy. Pomáhaly jim rychleji zjistit, kam peníze mizí a kde utrácejí více, než plánovali.
„Automaticky kategorizuje podle typu platby, graf vypadá hezky, hned vidíš, že 20 % tvoří jídlo a 15 % bydlení.“
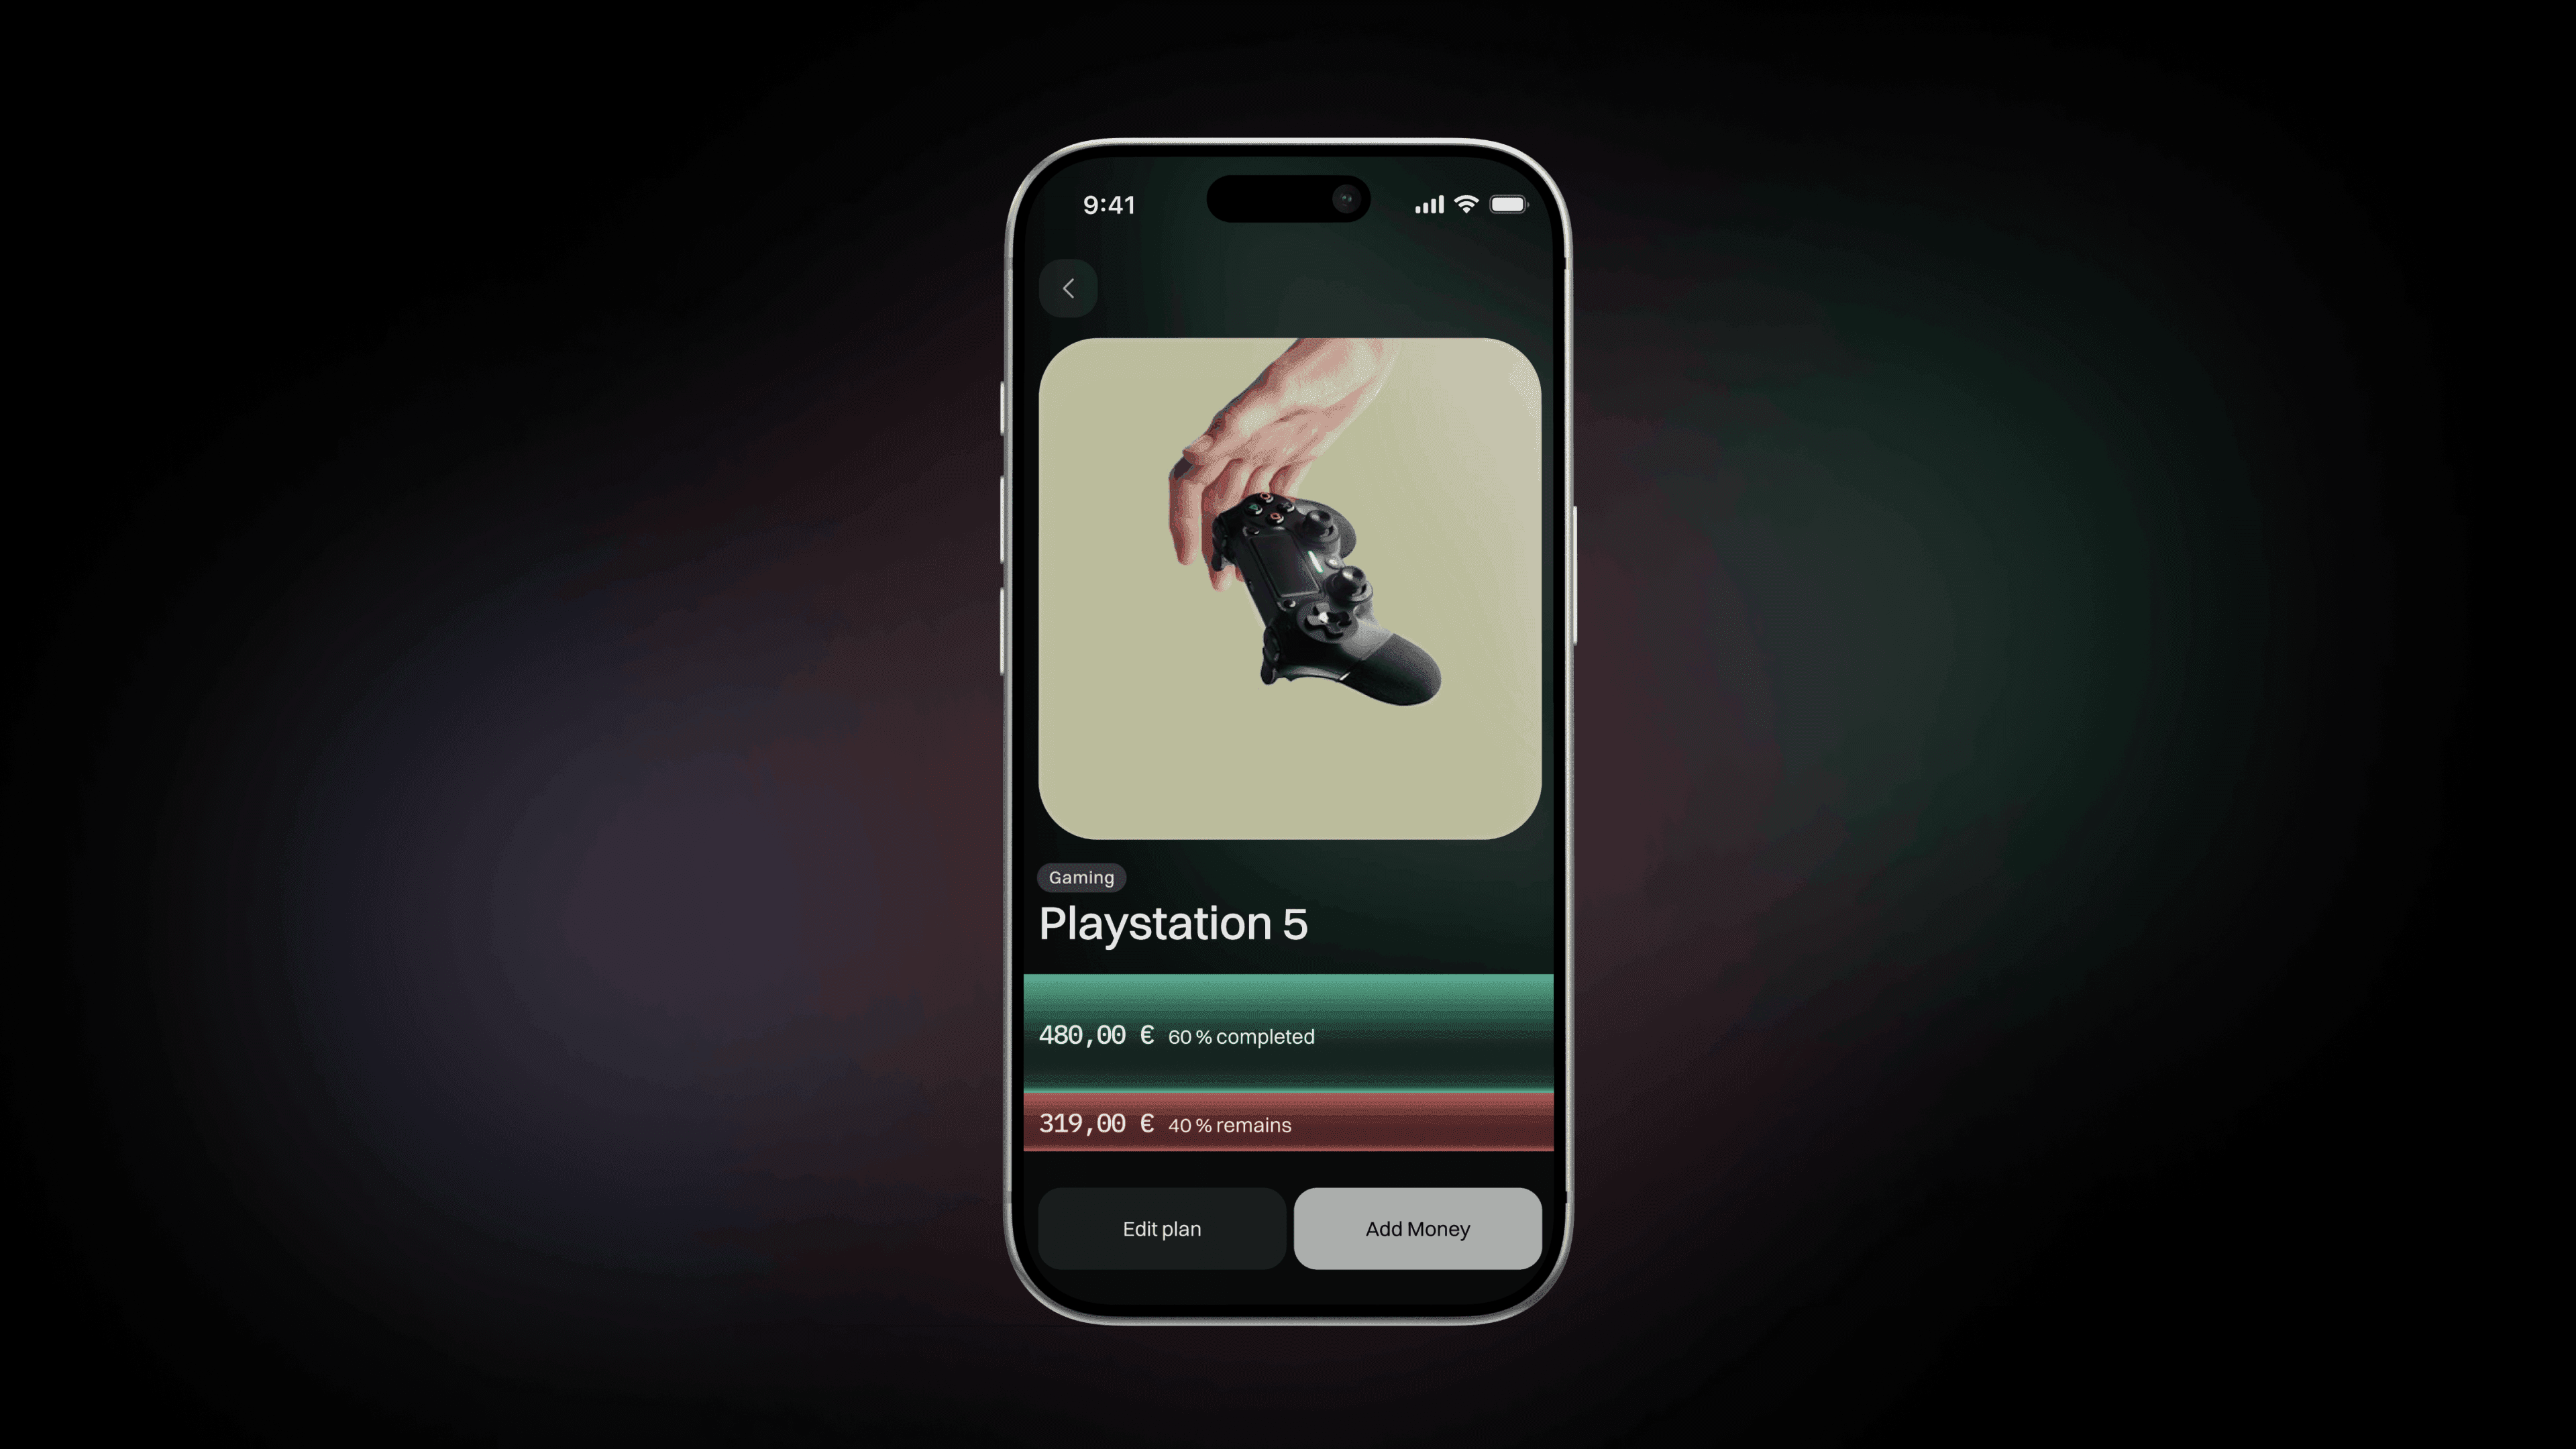
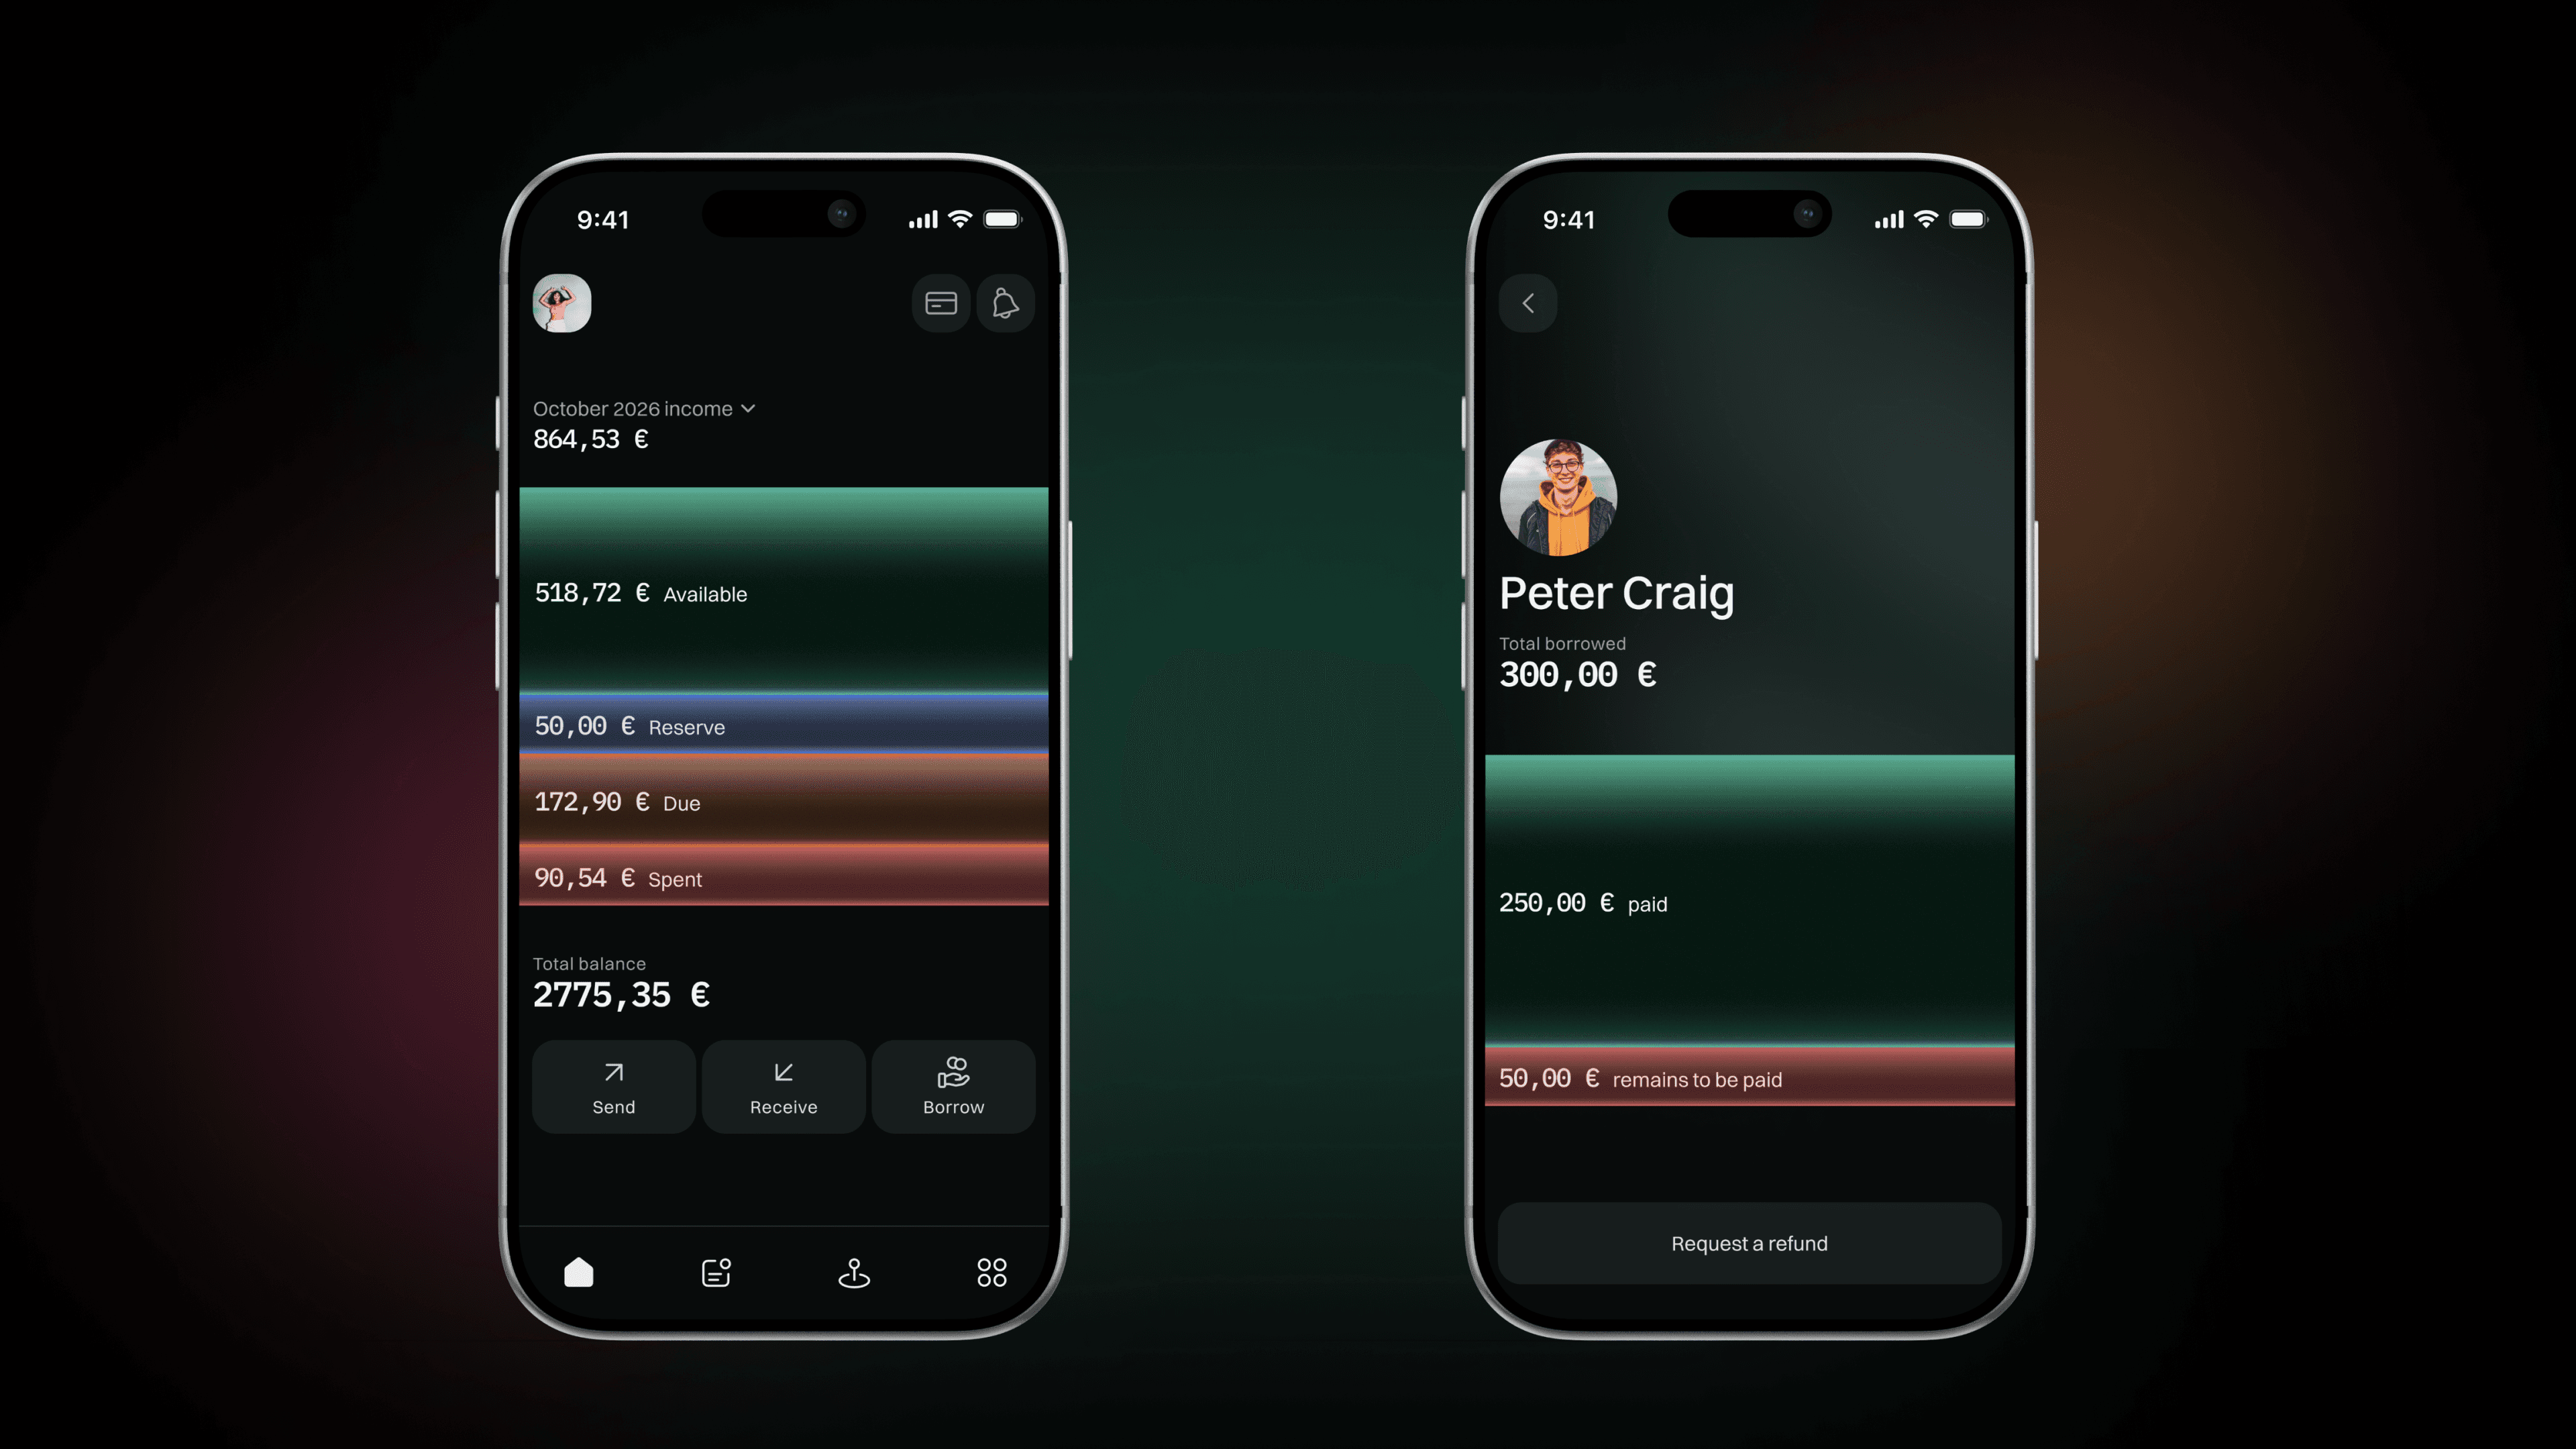
Podobnou funkci plnily spořicí podúčty oddělené od hlavního zůstatku. Peníze určené na daný cíl se nemíchaly s rozpočtem na běžný měsíc. Takové rozdělení usnadňuje rozhodování i bez složitého finančního plánování.
Dobrý finanční přehled by měl uživateli pomoci odpovědět na tři otázky:
- Co se stalo? Kam se poděly peníze?
- Co to pro mě znamená? Jak se vyvíjí můj rozpočet?
- Co mohu udělat dál? Upravit rozpočet, přesunout peníze nebo nastavit upozornění.
Při navrhování přehledu, zprávy nebo oznámení se proto vyplatí ověřit, kterou z těchto otázek řeší. Každý údaj by měl člověku pomoci pochopit situaci nebo podniknout další krok.
K své hlavní bance se dostali prostřednictvím rodičů nebo díky včasné nabídce
Respondenti se ke své hlavní bance dostali dvěma způsoby. Většině z nich založili první účet rodiče ještě v dětství nebo během studia. Nešlo tedy o jejich vlastní rozhodnutí, ale spíše o setrvačnost.
„Mám ji proto, že jsem měla studentský účet založený ještě s rodiči.“
„Mám ji kvůli rodičům, jsou tam už dlouho.“
Část respondentů si však banku vybrala sama již během studia. Při rozhodování hrálo roli jejich okolí nebo konkrétní úvodní nabídka. Jeden respondent si založil účet v bance v době, kdy banka nabízela 30 € za otevření účtu, a od té doby jej používá jako svůj hlavní osobní účet.
Výzkum tak naznačuje, že k brzkému navázání vztahu může dojít prostřednictvím rodiny, sociálního okolí i prostého finančního stimulu. Samotné setrvání u dané banky však již ovlivňuje každodenní zkušenost se službami.
V konkrétních situacích mladí lidé využívají i další služby: Revolut a Viamo používají při převodech či platbách do zahraničí, Settle Up při rozdělování skupinových výdajů.
Jejich hodnota nespočívá pouze v samotné funkcii. Pomáhají celou situaci vyřešit rychle a přirozeně. Po společném obědě není třeba počítat jednotlivé položky, připomínat dluh ani čekat na převod.
Pro banky je to důležitý signál. Hlavní účet ještě automaticky neznamená hlavní vztah. O tom, u které banky mladý klient zůstane, rozhodne jeho zkušenost s aplikací a její schopnost řešit konkrétní situace.
Když něco nefunguje: klient potřebuje mít přehled
Kvalita aplikace se plně projeví v okamžiku, kdy dojde k poruše. Technický výpadek, nejasný stav platby nebo komplikované ověřování prostřednictvím samostatné tokenové aplikace vyvolávají nejistotu. Uživatel pak potřebuje vědět, co se stalo, co může udělat a kde najde pomoc.
Silnou frustraci vyvolávaly také úkony, které nebylo možné dokončit digitálně. Respondenti zmiňovali změnu limitů, zrušení účtu, technické problémy, správu účtu či vyhledávání dokumentů. Neočekávané přesměrování na pobočku nebo telefonickou podporu úkon prodloužilo a připravilo je o pocit kontroly.
„Kvůli té aplikaci jsem musela jet přes celé město do kamenné prodejny. To je absurdní. Co kdybych byla pryč na dovolené? Nechci s nikým osobně mluvit, pokud to není nutné.“
„Potřeboval jsem náhle změnit limit pro výběr z karty a v aplikaci to nešlo, jen osobně na pobočce, což jsem v tu chvíli nemohl.“
„V aplikaci jsem úvěrovou smlouvu nenašel a banka mě odkázala na papírovou úvěrovou smlouvu, což byl extrém.“
Uživatel přitom nevidí procesy a systémy v pozadí. Vnímá pouze to, že se nedostal k výsledku. Při digitalizaci proto potřebujeme znát celou cestu: kroky klienta, informace na obrazovce, bezpečnostní pravidla, interní procesy i systémy, které danou operaci zpracovávají. Teprve pak můžeme určit, kde vzniká skutečná překážka a co lze změnit.
Dobře navržená služba nabízí tři jasné možnosti:
- Běžný úkon uživatel provede samostatně.
- V případě nejistoty obdrží srozumitelnou pomoc přímo v daném kroku.
- V případě složitějšího problému se spojí s člověkem, který zná dosavadní souvislosti.
Možnost rychle nahlásit podezřelou platbu prostřednictvím dostupné podpory vyvolala u respondentů pocit, že jejich banka je dokáže podpořit v kritickém okamžiku.
„Když jsem se stal obětí podvodu a nechtěně jsem někam poslal peníze, banka stála na mé straně, což mi udělalo radost.“
Podobnou zkušenost popsala respondentka v souvislosti s nechtěným ročním předplatným, kvůli kterému se dostala do mínusu. S pomocí banky se jí podařilo peníze získat zpět. Důvěru proto ovlivňuje i způsob, jakým služba provede zákazníka procesem řešení chyby.
Pro produktové týmy z toho vyplývá praktický pohled na spolehlivost. Vyplatí se sledovat technickou dostupnost, úspěšnost klíčových úloh, místa přerušení i čas potřebný k vyřešení problému. Aplikace může být online a zároveň nechat uživatele bez odpovědi.
Spoření a investování: jistota při dalším rozhodnutí
Ten, kdo plánuje budoucnost, chce se svými penězi udělat více. Uvažuje o rezervě, pravidelném spoření nebo první investici. Největší překážkou je nejistota, kde a jak začít.
Respondenti popisovali investování jako složitý a nepřehledný proces. Otázky vyvolávalo riziko, poplatky i samotný smysl investování menších částek. Částky od 30 do 50 € často považovali za příliš nízké na to, aby investování dávalo smysl, a reálný výnos si spojovali spíše s vkladem v řádu tisíců eur. Strach ze ztráty byl silnější v prostředí plném odborných pojmů a agresivních slibů rychlého zbohatnutí.
„Je to obrovský proces, alespoň tak to mám v paměti z dětství, že jde o složitý proces.“
„Nevím, jestli 10, 20 nebo 30 € rozložených do několika forem investování má vůbec smysl.“
„Nemám pocit, že by se mi to vyplatilo s 100, 500 nebo 1 000 € na začátku. Mám pocit, že musím mít větší investiční portfolio.“
Pro vstup do světa investování je proto třeba snížit jak informační, tak emocionální bariéry. Člověk musí pochopit, co se může stát s jeho penězi, jaké riziko podstupuje a kolik ho tato služba bude stát. Pomoc mu mohou poskytnout:
- simulace různých scénářů vývoje v čase,
- vysvětlení rizika na konkrétních příkladech,
- transparentní zobrazení poplatků a možných ztrát,
- postupné poskytování informací podle fáze rozhodování,
- propojení investice s cílem, kterému rozumí,
- možnost začít s dostupnou částkou.
„Kdybych věděla, že existuje nástroj, který mě poučí. A také vizualizaci toho, co by se stalo, kdybych 50 € odkládala 30 let.“
Část respondentů našla způsob, jak zhodnotit své peníze, prostřednictvím drobných automatických mechanismů. Zaokrouhlování plateb s odkládáním rozdílu do fondu zjednoduší celé rozhodnutí na jedno stisknutí tlačítka a nevyžaduje jednorázový vklad.
„Zaplatila jsem za zaokrouhlování na drobné, přičemž ten zbytek bude banka posílat do nějakých konkrétních fondů. V malém měřítku si tak mohu postupně něco vybudovat.“
Velkou roli zde hraje obsahový design. Přesné informace je třeba podávat ve správném pořadí a jazykem, který člověku pomůže se rozhodnout. Význam pojmu, poplatku nebo upozornění na riziko má největší hodnotu právě v tom kroku, kterého se týká.
Začátek investování si spojují s konkrétním člověkem, nikoli s obrazovkou
Respondenti nepožadovali pouze lepší investiční produkt, ale také někoho, kdo by je provázel. Důvěru vkládali do konkrétní osoby a do zkušeností lidí ze svého okolí, nikoli do reklamy.
„Chtěla bych odborníka, s nímž si mohu popovídat o investování a který mi poradí.“
„Chtěla bych poznat více lidí s dobrými zkušenostmi, raději známých. K internetu mám automaticky menší důvěru.“
„Najdu si člověka, který mi všechno vysvětlí, a pak vstoupím do světa investování.“
Pro instituci to znamená, že vstup do světa investování není jen o obrazovce. Jde o kombinaci vysvětlení v rámci produktu a dostupného člověka v okamžiku rozhodnutí, ideálně kontaktovatelného přímo z aplikace.
Nevyžádaný kontakt bere klientovi kontrolu
Stejně citlivá je i personalizovaná nabídka. Kliknutí může znamenat zvědavost, srovnávání nebo snahu lépe porozumět produktu. Připravenost na kontakt by proto měla být vědomým krokem uživatele.
„Omylem jsem klikl na kategorii o důchodovém spoření a oni mě ráno nečekaně kontaktovali s tím, že prý viděli, jak jsem o to projevil zájem, ale to nebyla pravda.“
„Chtěla jsem zrušit spořicí účet. Donutili mě jít osobně do banky, což by ještě šlo, ale pak mi ještě třikrát volali a bylo to velmi otravné.“
Respondenti upřednostňovali nabídky prostřednictvím oznámení v aplikaci a personalizovaný obsah v aplikaci, který si mohou otevřít, až budou mít čas. Užitečná personalizace vysvětluje, proč daná osoba doporučení vidí, jakou hodnotu jí může přinést a co se stane, když na něj klikne. Zároveň jí ponechává kontrolu nad dalším kontaktem. Pro finanční instituci je to cesta k relevantní nabídce, která podporuje dlouhodobý vztah bez zbytečného nátlaku.
Co z toho vyplývá pro finanční instituce
Výsledky rozhovorů lze převést do čtyř principů pro návrh digitálních finančních služeb.
Navrhujte s ohledem na situaci, kterou člověk řeší
Uživatel přichází, aby si změnil limit, našel dokument, porozuměl platbě, rozdělil náklady nebo zjistil, kolik může utratit. Celý proces by měl směřovat k tomuto výsledku. Interní produktové kategorie, systémy a vlastnictví procesů by měly zůstat v pozadí.
Dejte klientovi kontrolu nad běžnými úkony i problémy
Samoobsluha má pokrývat časté úkoly, které lze bezpečně vyřídit digitálně. V případě chyby potřebuje člověk jasný přehled o stavu, další krok a dostupnou pomoc. Takto navržený proces podporuje dokončení úkolu a snižuje zbytečný tlak na pobočky či podporu.
Vysvětlujte rozhodnutí přímo v produktu
Ať už jde o spoření, investování, pojištění nebo úvěr, klient musí rozumět důsledkům svého rozhodnutí. Obsah, interakce a vizualizace proto tvoří součást návrhu již od prvních prototypů. Srozumitelnost ovlivňuje to, zda je člověk schopen pokračovat s jistotou.
Propojte uživatelský zážitek s procesy a technologiemi
Jednoduchá obrazovka může mít přednost před složitými integracemi, pravidly a zastaralými systémy. Kvalitní digitální produkt vzniká tehdy, když tým řeší uživatelskou cestu společně s technickou proveditelností, bezpečností a fungováním služby po spuštění.
Ve společnosti GoodRequest propojujeme u finančních produktů výzkum, UX, obsahový design, technologie a obchodní procesy. Díky tomu dokážeme posoudit, zda návrh pomůže klientovi a zda bude spolehlivě fungovat v reálném prostředí.
Stejné potřeby najdeme i mimo bankovnictví
Výzkum vycházel především ze zkušeností s bankovními a fintech aplikacemi. Potřeba přehledu, kontroly a jistoty se však týká i dalších finančních služeb.
Klient pojišťovny nemusí aplikaci otevírat každý den. Když ji potřebuje, často řeší důležitou nebo stresující situaci: hledá smlouvu, kontroluje pojistné krytí, mění údaje, hlásí pojistnou událost nebo čeká na její vyřízení. V takovém případě potřebuje rychle pochopit aktuální stav, vědět, co má dělat, a mít jistotu, že proces postupuje.
Četnost kontaktů může být nižší, ale význam konkrétního okamžiku je často větší. I proto mají zásady srozumitelného obsahu, digitální samostatnosti a snadno dostupné pomoci svou hodnotu napříč bankovnictvím, pojišťovnictvím, investičními platformami i dalšími finančními službami.
Závěr
Mladí lidé vstupují do světa financí prostřednictvím řady malých i větších rozhodnutí. Ráno si zkontrolují zůstatek na účtu, během dne provádějí platby a večer mohou přemýšlet o spoření nebo o své první investici. V každé situaci potřebují trochu jinou pomoc.
Z rozhovorů se opakovaně vynořovaly tři potřeby: přehled, kontrola a jistota při dalším kroku. Pro finanční instituce představují praktický rámec pro rozhodování o digitálních službách.
Přehled pomáhá člověku pochopit, co se děje s jeho penězi. Kontrola mu umožňuje dokončit úkon a vyřešit problém. Jistota vzniká díky srozumitelným informacím, spolehlivému fungování a dostupné pomoci.
Finanční služba, která tyto potřeby naplňuje, si získává místo v každodenním životě klienta. Zároveň vytváří základ pro vztah, který může pokračovat i při složitějších finančních rozhodnutích.
Ideální aplikace podle respondentů spojuje dvě věci: plnou samoobsluhu přímo v aplikaci, díky níž mohou vyřídit své záležitosti na mobilu, a možnost spojit se s odborníkem online přímo z aplikace. Právě tato kombinace spojuje kontrolu nad běžnými úkony s jistotou při složitějších rozhodnutích.