Ľudia vo veku 18 až 25 rokov majú hlavný účet väčšinou v banke, ktorú im vybrali rodičia. O tom, či tam zostanú, rozhoduje aplikácia. V hĺbkových rozhovoroch sme zisťovali, čo od nej čakajú, a opakovali sa tri veci: prehľad, kontrola a istota pri ďalšom kroku.
Prečo sme sa na finančné návyky Gen Z pozreli bližšie
Obdobie, keď mladý človek začína samostatne rozhodovať o peniazoch, je pre finančné inštitúcie kľúčové. S prvou pravidelnou výplatou postupne prichádzajú témy ako bývanie, sporenie, poistenie aj prvé úvahy o investovaní. Práve vtedy si vytvára finančné návyky a vyberá služby, ku ktorým sa bude vracať pri ďalších rozhodnutiach.
Jeho očakávania formuje celé digitálne prostredie. Každý deň používa aplikácie, cez ktoré nakupuje, cestuje, komunikuje alebo spravuje predplatné. Rýchlosť, zrozumiteľnosť a plynulosť finančnej aplikácie preto hodnotí podľa štandardu najlepších digitálnych služieb.
Pre produktové tímy z toho vychádza dôležitá otázka: v ktorých momentoch digitálna služba mladému klientovi pomáha a kde sa preňho začína stávať prekážkou?
Ako sme postupovali
Urobili sme sedem hĺbkových rozhovorov s ekonomicky aktívnymi ľuďmi vo veku 18 až 25 rokov. Pýtali sme sa na konkrétne situácie z ich života: ako platia, kontrolujú rozpočet, riešia spoločné výdavky, šetria, investujú a čo robia, keď aplikácia zlyhá.
Pri analýze sme sledovali tri vrstvy:
- Operatíva: Aké digitálne nástroje využívajú na každodennú správu peňazí a prečo?
- Motivácia: Sú pre nich financie len nástrojom na okamžitú spotrebu, alebo v nich vidia prostriedok na budovanie rezerv a investovanie?
- Skúsenosť: Čo v nich buduje lojalitu a pozitívny vzťah k finančnej aplikácii a čo ich naopak odrádza?
Z výpovedí sa vykryštalizovali dva výrazné profily:
- Denný operatívec potrebuje rýchlo platiť, sledovať zostatok a riešiť bežnú správu účtu.
- Budúci plánovač sa viac zaujíma o spoločné náklady, sporenie a prvé investície.
V bežnom živote sa tieto potreby miešajú. Niekedy chceme len rýchlo zaplatiť a skontrolovať zostatok, inokedy riešime sporenie alebo pravidelnú investíciu. Profily nám pomáhajú tieto rozdielne situácie jednoducho pomenovať.
Každodenné financie: prehľad bez zbytočnej námahy
Denný operatívec otvára finančnú aplikáciu s konkrétnym cieľom. Chce sa rýchlo prihlásiť, skontrolovať zostatok, zaplatiť alebo poslať peniaze. Ide o krátke úkony, ktoré sa opakujú často a postupne ovplyvňujú, ako človek vníma celú službu.
V rozhovoroch sa v tejto súvislosti najčastejšie objavovali biometrické prihlásenie, mobilné platby a aktuálny prehľad o účte. Pre respondentov tvorili základ dobre fungujúcej bankovej aplikácie. Očakávali, že budú rýchle, spoľahlivé a jednoduché na používanie.
„Ideálne je, keď je vstup tak jednoduchý, že som na to zabudla. Že to je frictionless.“
„Pre mňa vstup do appky je odtlačok prsta, nechce sa mi dávať kód.“
Respondenti kontrolovali účet aj niekoľkokrát denne, najmä pri platení alebo čakaní na prevod.
„Niekedy päťkrát za večer, podľa situácie, či platím alebo niečo robím.“
„Párkrát do dňa, tak päťkrát za deň. Keď niekto pošle mne, kontrolujem, či prišli, a naopak.“
Na rozhodovanie však potrebuje človek viac než aktuálny zostatok. Pred koncom mesiaca môže v histórii vidieť desiatky transakcií a stále nevedieť, koľko si ešte môže dovoliť minúť. Respondenti preto oceňovali automatickú kategorizáciu výdavkov, spending reporty a grafické prehľady. Pomáhali im rýchlejšie zachytiť, kam odchádzajú peniaze a kde míňajú viac, než plánovali.
„Automaticky kategorizuje podľa typu platby, graf vyzerá pekne, vieš povedať, že 20 % je jedlo a 15 % bývanie.“
Podobnú úlohu plnili sporiace podúčty oddelené od hlavného zostatku. Peniaze určené na cieľ sa nemiešali s rozpočtom na bežný mesiac. Takéto rozdelenie zjednodušuje rozhodovanie aj bez zložitého finančného plánovania.
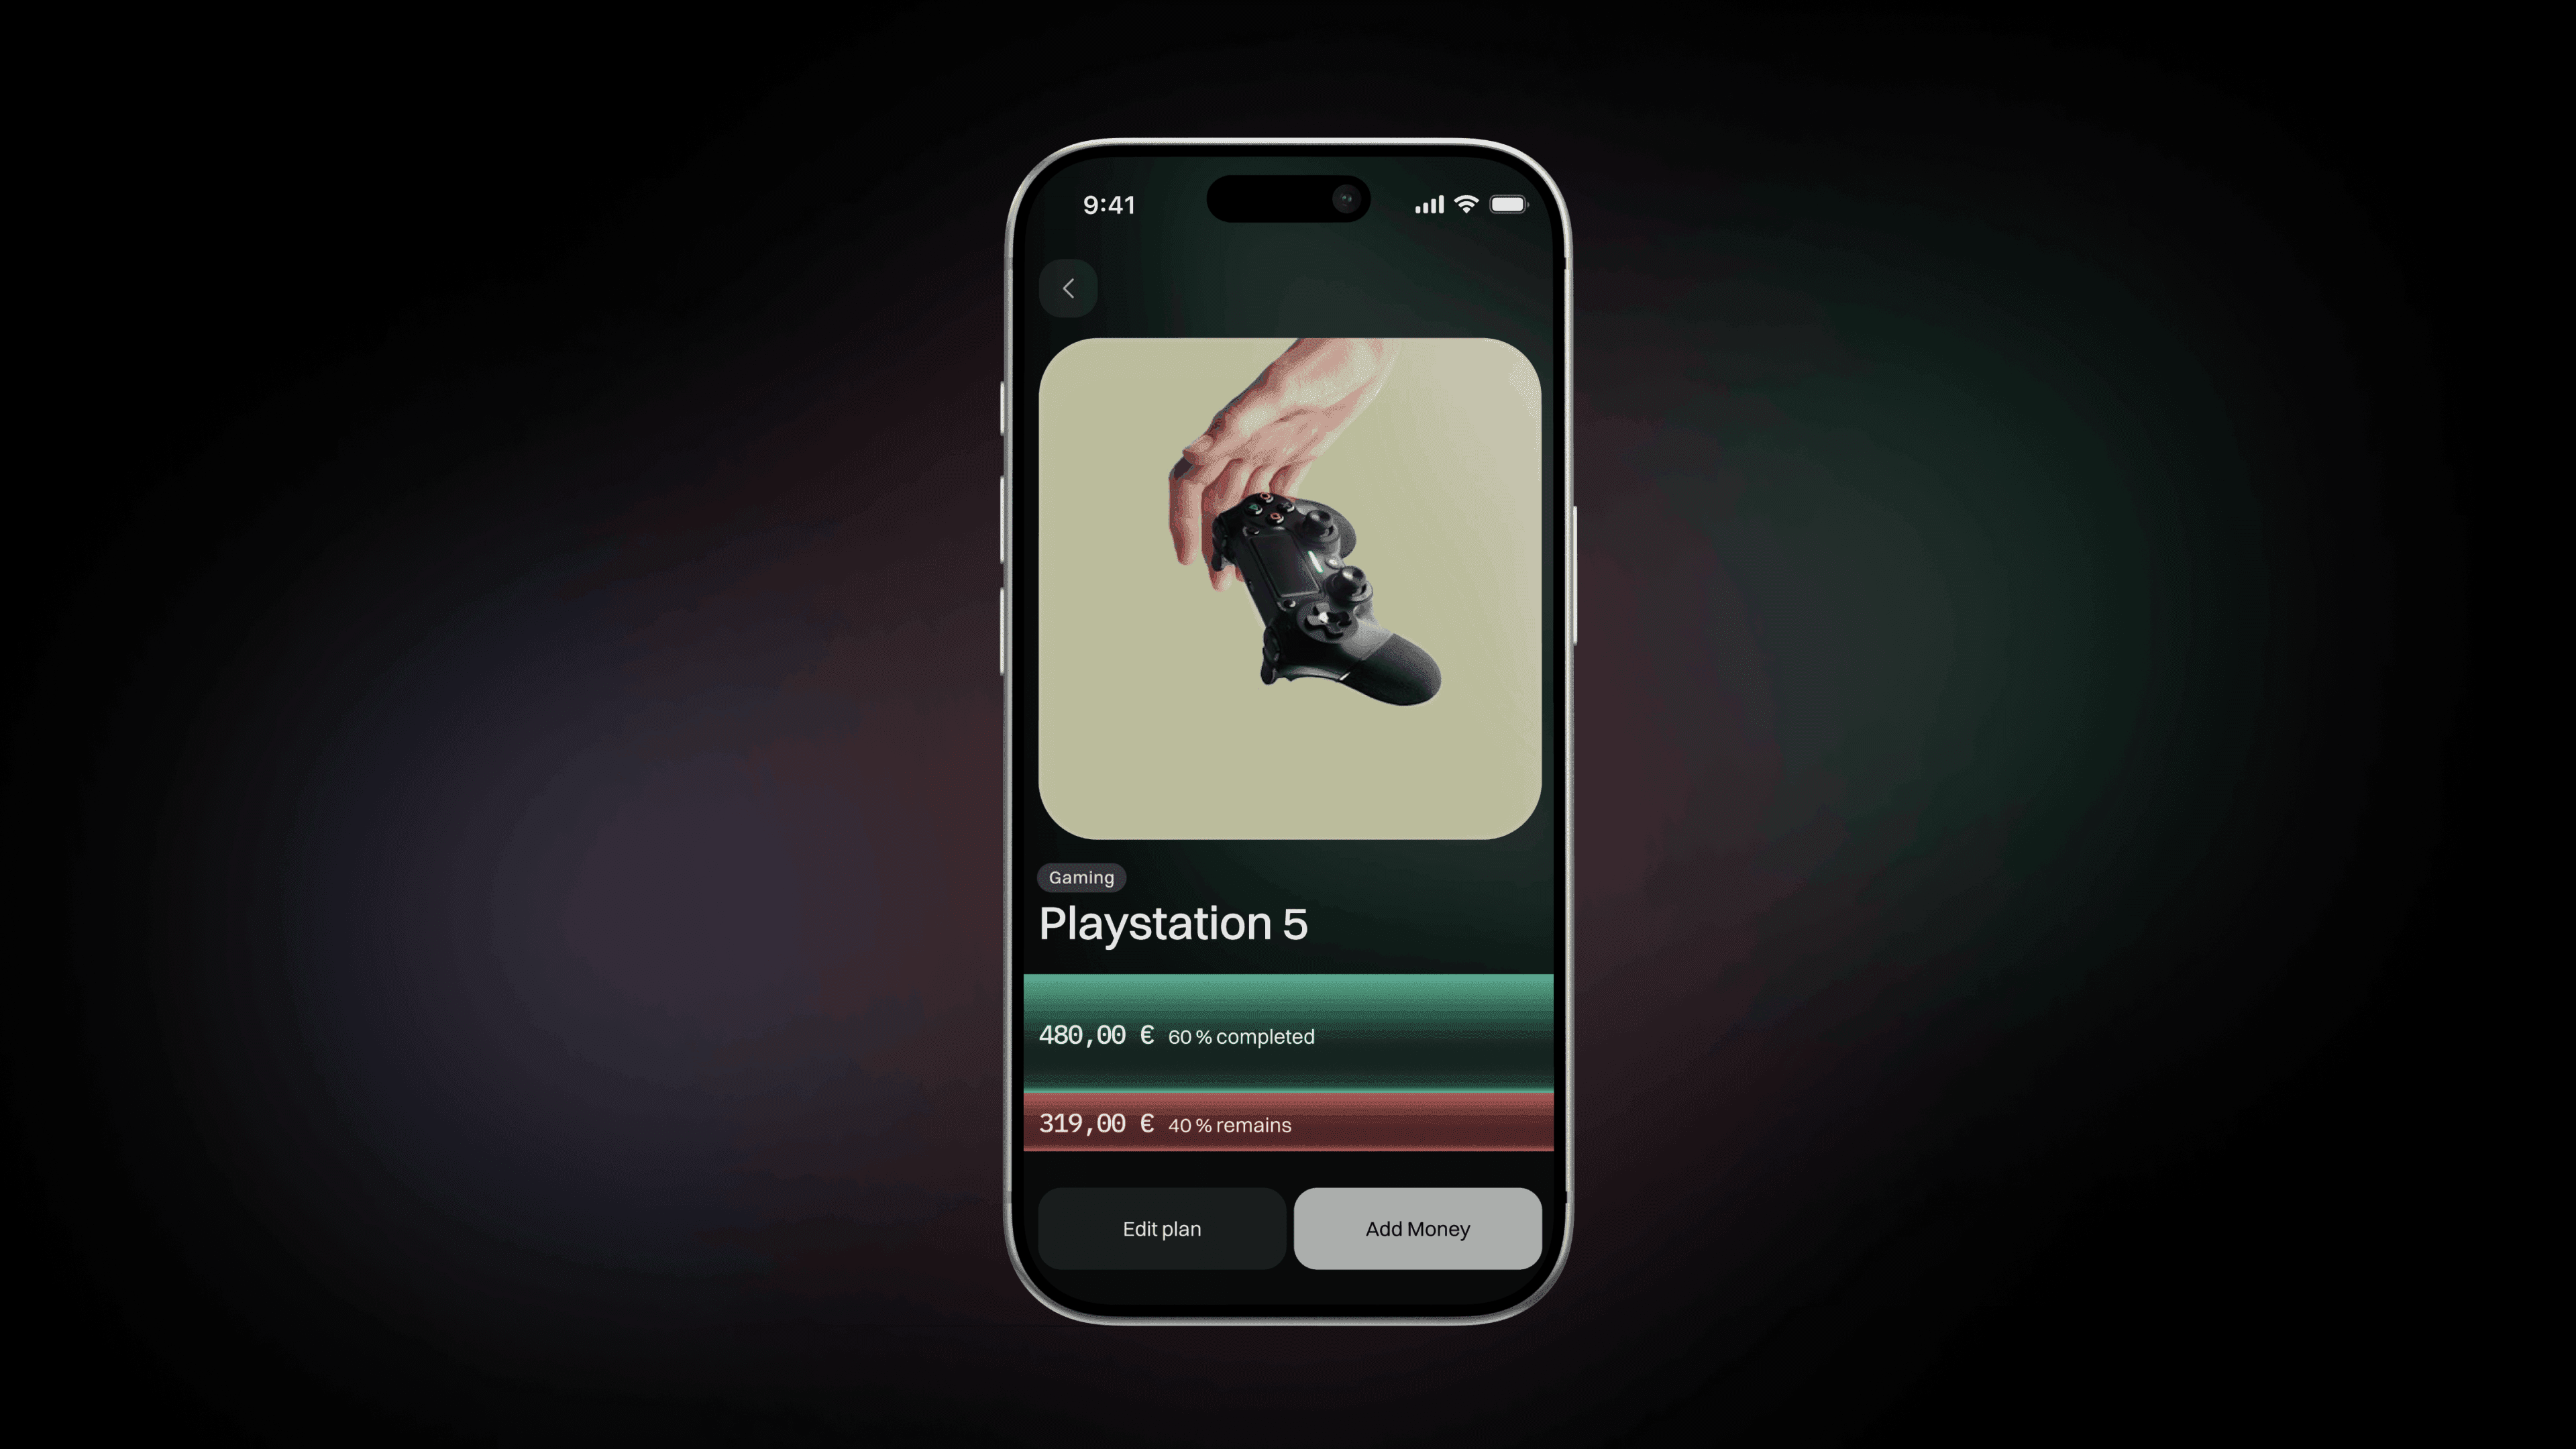
Dobrý finančný prehľad by mal používateľovi pomôcť odpovedať na tri otázky:
- Čo sa stalo? Kam odišli peniaze?
- Čo to pre mňa znamená? Ako sa vyvíja môj rozpočet?
- Čo môžem urobiť ďalej? Upraviť rozpočet, presunúť peniaze alebo nastaviť upozornenie.
Pri návrhu prehľadu, reportu alebo notifikácie sa preto oplatí overiť, ktorú z týchto otázok rieši. Každý údaj by mal človeku pomôcť pochopiť situáciu alebo urobiť ďalší krok.
K primárnej banke sa dostali cez rodičov alebo skorú ponuku
Respondenti sa k svojej hlavnej banke dostali dvoma cestami. Väčšine založili prvý účet rodičia ešte v detstve alebo počas štúdia. Nešlo teda o ich vlastné rozhodnutie, ale skôr o zotrvačnosť.
„Mám ju preto, lebo som mala študentský účet založený ešte s rodičmi.“
„Mám ju kvôli rodičom, sú tam dlho.“
Časť respondentov si však banku vybrala sama už počas štúdia. Pri rozhodnutí zavážilo ich okolie alebo konkrétna vstupná ponuka. Jeden respondent si založil účet v banke v čase, keď ponúkala 30 € za otvorenie účtu, a odvtedy ho používa ako svoj hlavný osobný účet.
Výskum tak naznačuje, že skorý vstup do vzťahu môže vzniknúť cez rodinu, sociálne okolie aj jednoduchý finančný stimul. Samotné zotrvanie však už ovplyvňuje každodenná skúsenosť so službou.
V konkrétnych situáciách mladí siahajú aj po ďalších službách: Revolut a Viamo využívajú pri prevodoch či platbách v zahraničí, Settle Up pri delení skupinových výdavkov.
Ich hodnota nespočíva iba v samostatnej funkcii. Pomáhajú uzavrieť celú situáciu rýchlo a prirodzene. Po spoločnom obede netreba počítať jednotlivé položky, pripomínať dlh ani čakať na prevod.
Pre banky je to dôležitý signál. Primárny účet ešte automaticky neznamená primárny vzťah. O tom, kde mladý klient zostane, bude rozhodovať skúsenosť s aplikáciou a jej schopnosť vyriešiť konkrétne situácie.
Keď niečo nefunguje: klient potrebuje zostať v obraze
Kvalita aplikácie sa naplno ukáže vo chvíli, keď sa niečo pokazí. Technický výpadok, nejasný stav platby alebo komplikované overovanie cez samostatnú tokenovú aplikáciu vytvárajú neistotu. Používateľ vtedy potrebuje vedieť, čo sa stalo, čo môže urobiť a kde nájde pomoc.
Silnú frustráciu vyvolávali aj úkony, ktoré sa nedali dokončiť digitálne. Respondenti spomínali zmenu limitov, rušenie účtu, technické problémy, správu účtu či hľadanie dokumentov. Nečakaný presun na pobočku alebo telefonickú podporu predĺžil úkon a zobral im pocit kontroly.
„Kvôli aplikácii som musela ísť do kamennej predajne cez celé mesto. To je absurdné. Keby som bola odcestovaná na dovolenke, tak čo? Nechcem sa osobne s nikým baviť, keď to nie je nutné.“
„Potreboval som náhle zmeniť limit na výber z karty a nedalo sa to spraviť v appke, iba osobne na pobočke, čo som vtedy nemohol.“
„V appke som úverovú zmluvu nenašiel a banka ma odkázala na papierovú úverovú zmluvu, čo bol extrém.“
Používateľ pritom nevidí procesy a systémy v pozadí. Vníma iba to, že sa nedostal k výsledku. Pri digitalizácii preto potrebujeme poznať celú cestu: kroky klienta, informácie na obrazovke, bezpečnostné pravidlá, interné procesy aj systémy, ktoré úkon spracúvajú. Až potom vieme určiť, kde vzniká skutočná bariéra a čo sa dá zmeniť.
Dobre navrhnutá služba ponúka tri jasné cesty:
- Bežný úkon používateľ dokončí samostatne.
- Pri neistote dostane zrozumiteľnú pomoc priamo v danom kroku.
- Pri zložitejšom probléme sa spojí s človekom, ktorý pozná doterajší kontext.
Možnosť rýchlo reklamovať podozrivú platbu cez dostupnú podporu vytvorila u respondentov pocit, že ich banka dokáže podržať v kritickom momente.
„Keď som sa stal obeťou scamu a poslal niekde nechcene peniaze, banka bola na mojej strane, z čoho som mal dobrý pocit.“
Podobnú skúsenosť opísala respondentka pri nechcenom ročnom predplatnom, po ktorom sa dostala do mínusu. S pomocou banky sa jej podarilo získať peniaze späť. Dôveru preto ovplyvňuje aj spôsob, akým služba človeka prevedie riešením chyby.
Pre produktové tímy z toho vyplýva praktický pohľad na spoľahlivosť. Oplatí sa sledovať technickú dostupnosť, úspešnosť kľúčových úloh, miesta prerušenia aj čas potrebný na vyriešenie problému. Aplikácia môže byť online a zároveň nechať používateľa bez odpovede.
Sporenie a investovanie: istota pri ďalšom rozhodnutí
Budúci plánovač chce so svojimi peniazmi urobiť viac. Premýšľa nad rezervou, pravidelným sporením alebo prvou investíciou. Najväčšou bariérou je neistota, kde a ako začať.
Respondenti opisovali investovanie ako zložitý a neprehľadný proces. Otázky vyvolávalo riziko, poplatky aj samotný význam investovania menšej sumy. Sumy od 30 do 50 € často považovali za príliš nízke na to, aby investovanie dávalo zmysel, a reálny výnos si spájali skôr s vkladom v tisíckach eur. Strach zo straty bol silnejší v prostredí plnom odborných pojmov a agresívnych sľubov rýchleho zbohatnutia.
„Je to monster proces, aspoň tak to mám zafixované z detstva, že ide o komplikovaný proces.“
„Neviem, či 10, 20 alebo 30 € do viacerých foriem investovania má vôbec význam.“
„Nevnímam, že sa mi to oplatí so 100, 500 alebo 1 000 € na začiatku. Vnímam, že musím mať väčšie investičné portfólio.“
Vstup do investovania preto potrebuje znížiť informačnú aj emocionálnu bariéru. Človek potrebuje pochopiť, čo sa môže s jeho peniazmi diať, aké riziko podstupuje a koľko ho služba bude stáť. Pomôcť mu môžu:
- simulácie viacerých scenárov vývoja v čase,
- vysvetlenie rizika na konkrétnych príkladoch,
- transparentné zobrazenie poplatkov a možných strát,
- postupné dávkovanie informácií podľa fázy rozhodovania,
- prepojenie investície s cieľom, ktorému rozumie,
- možnosť začať s dostupnou sumou.
„Keď by som vedela, že existuje nástroj, ktorý ma vzdelá. Aj vizualizáciu, čo by sa stalo, ak by som 50 € odkladala 30 rokov.“
Časť respondentov si cestu k zhodnocovaniu peňazí našla cez drobné automatické mechaniky. Zaokrúhľovanie platieb s odkladaním rozdielu do fondu zníži celé rozhodnutie na jedno zapnutie a nevyžaduje jednorazový vklad.
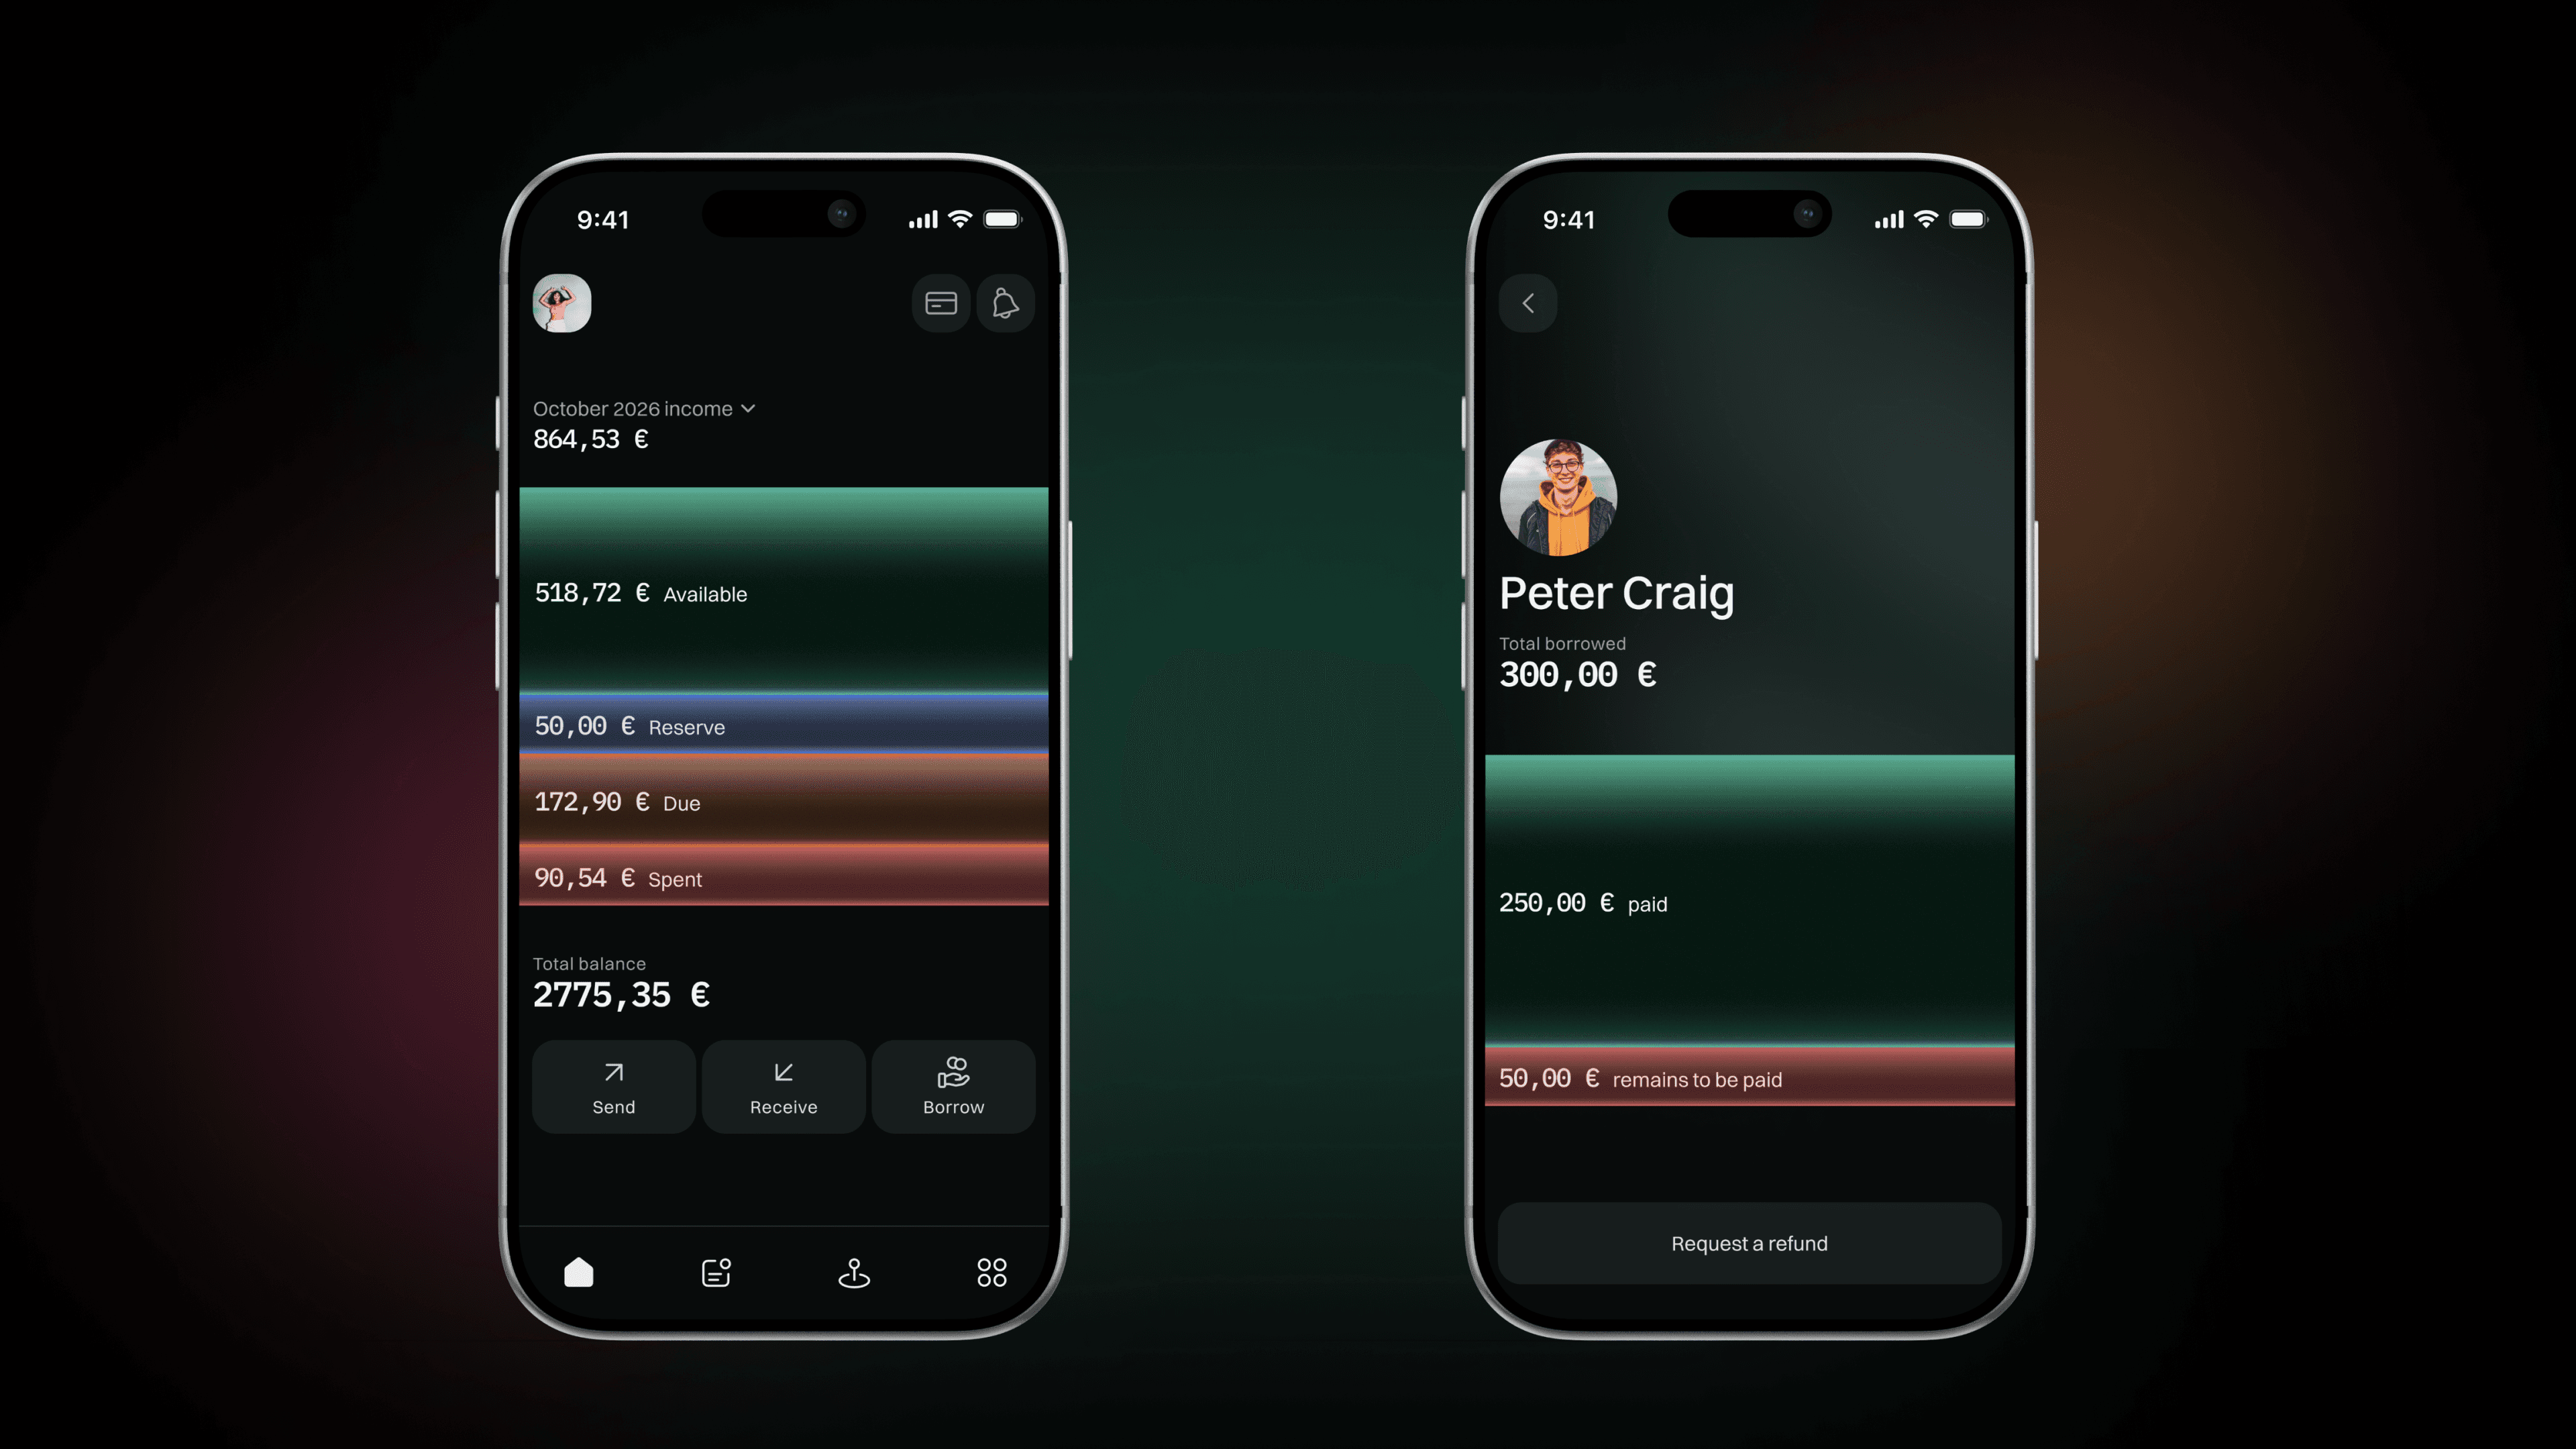
„Zapla som zaokrúhľovanie na drobné, kde ten zvyšok bude banka posielať do nejakých konkrétnych fondov. V malom si viem niečo postupne vybudovať.“
Veľkú úlohu tu zohráva obsahový dizajn. Presné informácie treba podať v správnom poradí a jazykom, ktorý človeku pomôže rozhodnúť sa. Význam pojmu, poplatok alebo upozornenie na riziko majú najväčšiu hodnotu priamo v kroku, ktorého sa týkajú.
Vstup do investovania si spájajú s človekom, nie s obrazovkou
Respondenti nežiadali iba lepší investičný produkt, ale aj sprievodcu. Dôveru pripisovali konkrétnemu človeku a skúsenostiam ľudí zo svojho okolia, nie reklame.
„Chcela by som odborníka, s ktorým sa o investovaní viem pobaviť a ktorý mi poradí.“
„Chcela by som poznať viac ľudí s dobrou skúsenosťou, skôr známych. Na internete mám automaticky menšiu dôveru.“
„Nájdem si človeka, ktorý mi všetko vysvetlí, a potom vstúpim do sveta investovania.“
Pre inštitúciu to znamená, že vstup do investovania nie je len obrazovka. Je to kombinácia vysvetlenia v produkte a dostupného človeka v momente rozhodnutia, ideálne dosiahnuteľného priamo z aplikácie.
Nevyžiadaný kontakt berie klientovi kontrolu
Podobne citlivá je personalizovaná ponuka. Kliknutie môže znamenať zvedavosť, porovnávanie alebo snahu lepšie pochopiť produkt. Pripravenosť na kontakt by preto mala byť vedomým krokom používateľa.
„Omylom som klikol na kategóriu o dôchodkovom sporení a oni ma ráno nečakane kontaktovali s tým, že ma videli, ako som o to vraj prejavil záujem, ale to nebola pravda.“
„Chcela som zrušiť sporiaci účet. Donútili ma ísť osobne do banky, to by bolo ešte okej, ale potom mi volali ešte trikrát a bolo to veľmi otravné.“
Respondenti uprednostňovali ponuky cez in-app notifikácie a personalizovaný obsah v aplikácii, ktorý si môžu otvoriť vtedy, keď majú čas. Užitočná personalizácia vysvetľuje, prečo človek odporúčanie vidí, akú hodnotu mu môže priniesť a čo sa stane po pokračovaní. Zároveň mu ponecháva kontrolu nad ďalším kontaktom. Pre finančnú inštitúciu je to cesta k relevantnej ponuke, ktorá podporuje dlhodobý vzťah bez zbytočného tlaku.
Čo z toho vyplýva pre finančné inštitúcie
Výstupy z rozhovorov sa dajú preložiť do štyroch princípov pre návrh digitálnych finančných služieb.
Navrhujte podľa situácie, ktorú človek rieši
Používateľ prichádza zmeniť limit, nájsť dokument, pochopiť platbu, rozdeliť náklad alebo zistiť, koľko môže minúť. Celý proces by mal smerovať k tomuto výsledku. Interné produktové kategórie, systémy a vlastníctvo procesov majú zostať v pozadí.
Dajte klientovi kontrolu nad bežnými úkonmi aj problémom
Self-service má pokryť časté úlohy, ktoré sa dajú bezpečne vyriešiť digitálne. Pri chybe potrebuje človek jasný stav, ďalší krok a dostupnú pomoc. Takto navrhnutý proces podporuje dokončenie úlohy a znižuje zbytočný tlak na pobočky či podporu.
Vysvetľujte rozhodnutia priamo v produkte
Pri sporení, investovaní, poistení alebo úvere potrebuje klient rozumieť dôsledkom svojho rozhodnutia. Obsah, interakcia a vizualizácie preto patria do návrhu od prvých prototypov. Zrozumiteľnosť ovplyvňuje, či človek dokáže pokračovať s istotou.
Prepájajte používateľskú skúsenosť s procesmi a technológiami
Jednoduchá obrazovka môže stáť nad komplexnými integráciami, pravidlami a legacy systémami. Kvalitný digitálny produkt vzniká vtedy, keď tím rieši používateľskú cestu spolu s technickou realizovateľnosťou, bezpečnosťou a fungovaním služby po spustení.
V GoodRequest pri finančných produktoch prepájame výskum, UX, obsahový dizajn, technológie a biznisové procesy. Vďaka tomu vieme posúdiť, či návrh pomôže klientovi a či bude spoľahlivo fungovať v reálnom prostredí.
Rovnaké potreby nájdeme aj mimo bankovníctva
Výskum vychádzal najmä zo skúseností s bankovými a fintech aplikáciami. Potreba prehľadu, kontroly a istoty sa však týka aj ďalších finančných služieb.
Klient poisťovne nemusí otvárať aplikáciu každý deň. Keď ju potrebuje, často rieši dôležitú alebo stresujúcu situáciu: hľadá zmluvu, kontroluje krytie, mení údaje, nahlasuje poistnú udalosť alebo čaká na jej vybavenie. Vtedy potrebuje rýchlo pochopiť stav, vedieť, čo má urobiť, a mať istotu, že sa proces posúva.
Frekvencia kontaktu môže byť nižšia, no význam konkrétneho momentu je často vyšší. Aj preto majú princípy zrozumiteľného obsahu, digitálnej samostatnosti a dobre dostupnej pomoci hodnotu naprieč bankovníctvom, poisťovníctvom, investičnými platformami aj ďalšími finančnými službami.
Záver
Mladí ľudia vstupujú do sveta financií cez množstvo malých aj väčších rozhodnutí. Ráno kontrolujú zostatok, cez deň platia a večer môžu premýšľať nad sporením alebo prvou investíciou. V každej situácii potrebujú trochu inú pomoc.
Z rozhovorov sa opakovane vynárali tri potreby: prehľad, kontrola a istota pri ďalšom kroku. Pre finančné inštitúcie predstavujú praktický rámec pre rozhodovanie o digitálnych službách.
Prehľad pomáha človeku pochopiť, čo sa s jeho peniazmi deje. Kontrola mu umožňuje dokončiť úkon a zvládnuť problém. Istota vzniká vďaka zrozumiteľným informáciám, spoľahlivému fungovaniu a dostupnej pomoci.
Finančná služba, ktorá tieto potreby napĺňa, získava miesto v každodennom živote klienta. Zároveň vytvára základ pre vzťah, ktorý môže pokračovať aj pri zložitejších finančných rozhodnutiach.
Ideálna aplikácia podľa respondentov spája dve veci: plnú in-app samoobsluhu, vďaka ktorej dokážu vyriešiť svoje potreby v mobile, a možnosť spojiť sa s expertom online priamo z aplikácie. Práve táto kombinácia prepája kontrolu pri bežných úkonoch s istotou pri zložitejších rozhodnutiach.